ニュースの概要
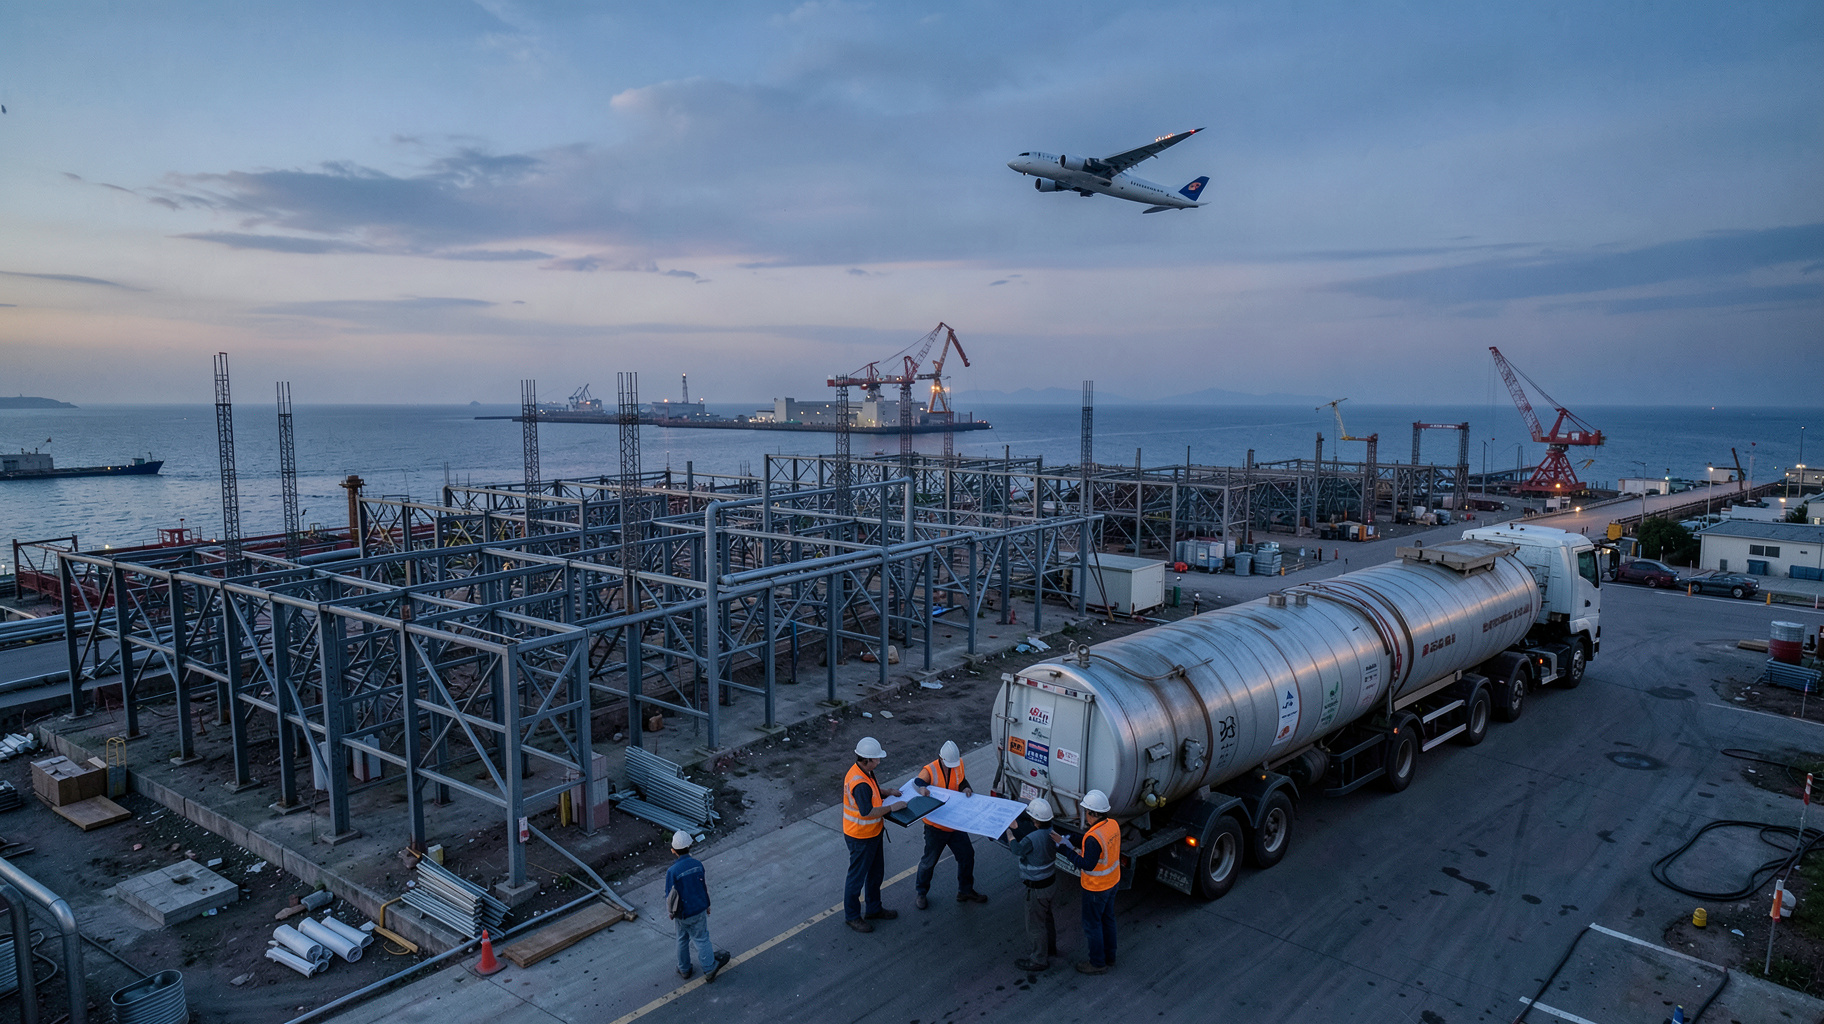
韓国の資源循環エネルギー企業DS Dansukは、持続可能航空燃料(SAF)事業の担い手を子会社のDSオルビオンに一本化すると発表した。取締役会の決議により、全羅北道・群山にある約16万6千平方メートルの生産用地と、建設が進む施設を、約412億ウォン相当の現物出資という形で同社へ移す。現金ではなく土地や設備を出資する方式である。DSオルビオンは、群山ネットゼロ・コンプレックスの中で、生産設備の建設と必要な技術の導入を段階的に進める計画だ。親会社が抱えていた事業を専門の子会社に切り出し、SAFを単独の事業として動かす体制を整える動きといえる。
引用元: DS Dansuk、SAF事業を子会社DSオルビオンに集約(CHOSUNBIZ)
分析・見解
現物出資という選び方が示す、資金より体制の優先
この再編でまず目を引くのは、現金ではなく土地と建設中の施設を出す形にした点だ。現物出資(=お金の代わりに資産を出して株式を得る方法)なら、親会社は手元の現金を減らさずに子会社の資本を厚くできる。SAFの工場は、稼働前の数年間は売上が立たない。その間に現金が出ていく事業を親会社の決算から切り離し、子会社に持たせる狙いが読み取れる。
一方で、約412億ウォンは日本円でおよそ44億円前後の規模にとどまる。商業規模のSAF工場は数百億円から千億円超の投資になることが多い。つまり今回の出資は、工場の全費用ではなく、器づくりの第一歩と見るのが妥当である。
切り出しが事業の意思決定を速くする理由
SAFは、原料の確保、製造技術の選定、航空会社との長期契約、認証の取得と、判断すべき項目が多い。これを廃棄物処理やエネルギーを手がける親会社の中に置くと、他事業との優先順位争いに巻き込まれやすい。専門の子会社にすれば、責任者が一人で意思決定でき、外部の資金や技術を持つ提携先も迎え入れやすくなる。
日本でも、出光興産やENEOSが製造設備を別の枠組みで進めている。共通するのは、巨額の設備投資を本体の業績から区別して管理する発想だ。
廃食用油など循環資源との相性が強み
DS Dansukは資源循環を本業としている。SAFの主原料である使用済み食用油や廃棄物由来の油脂は、回収網を持つ企業ほど安く安定して集めやすい。ここに、同社の事業が持つ最大の強みがある。技術はライセンスで買えるが、原料を継続的に集める仕組みは短期間では真似できない。
私が注目するのは、群山という立地だ。港に近く、原料の輸入と製品の出荷の両方に向く。国内の原料だけでは足りなくなる局面でも、海外から油脂を運び込める。
見極めたいのは、稼働時期と買い手の確保
SAFを巡る失敗の多くは、工場が完成しても買い手がつかない、あるいは原料が集まらない、という出口と入口のどちらかで起きる。韓国は航空会社へのSAF混合義務を段階的に導入する方針を示しており、需要の下支えはある。ただし、混合率は当初低く、市場が立ち上がるのは数年先である。
今後は、技術提携先の発表、航空会社との購入合意、稼働開始の時期の三点が節目になる。この三点がそろって初めて、今回の再編は成果になる。
ビジネスへの影響
日本の燃料・化学企業が学べる体制づくり
日本でSAFに参入する企業にとって、今回の事例は組織設計の参考になる。工場、原料調達、販売契約を一つの子会社に集め、資産を現物で移す方法は、本体の財務を傷めずに事業を育てる定石の一つだ。特に、稼働前で収益のない期間が長い事業ほど有効である。社内の稟議を通す際にも、リスクの範囲を子会社に限定できると説明しやすい。
航空会社と商社が今から確認しておくべきこと
航空会社や商社は、アジア域内の調達先として韓国が有力になる可能性を織り込んでおきたい。日本向けの輸出が実現すれば、国内製造だけに頼らない調達の選択肢が増える。ただし、日本の制度では原料の持続可能性の証明や、排出削減量の算定方法が問われる。購入契約を結ぶ前に、認証の種類と、日本の基準で削減分として認められるかを確かめておくべきだ。
取り組みの順番としては、まず調達候補の工場の稼働予定を把握する。次に認証の条件を確認する。最後に、価格の決め方を、固定価格か市況連動かで比較する。この順で進めれば、数年後に買い負けるリスクを下げられる。